Die Liquiditätsplanung gehört zu den zentralen Aufgaben jeder Unternehmensführung. Wer die Zahlungsfähigkeit seines Unternehmens dauerhaft sichern will, braucht mehr als ein Gefühl für die Kassenlage. Rund 30 Prozent der kleinen und mittelständischen Unternehmen in Deutschland kämpfen regelmäßig mit Liquiditätsengpässen — ein Risiko, das existenzbedrohend werden kann. Dabei ist das Problem selten mangelnder Umsatz, sondern fehlendes Wissen über künftige Zahlungsströme. Eine strukturierte Liquiditätsplanung gibt Unternehmern die Möglichkeit, Engpässe frühzeitig zu erkennen, gegenzusteuern und die finanzielle Stabilität des Betriebs langfristig zu sichern. Dieser Leitfaden zeigt, wie das in der Praxis gelingt.
Was Liquiditätsplanung wirklich bedeutet
Liquidität bezeichnet die Fähigkeit eines Unternehmens, seinen Zahlungsverpflichtungen fristgerecht nachzukommen. Wer Rechnungen nicht bezahlen kann, gerät schnell in eine Abwärtsspirale aus Mahngebühren, Lieferantensperren und Vertrauensverlust. Die Liquiditätsplanung ist der Prozess, mit dem Unternehmen ihre zukünftigen Ein- und Auszahlungen systematisch erfassen und auswerten, um genau das zu verhindern.
Dabei geht es nicht um buchhalterische Theorie. Es geht darum, zu wissen: Kann ich nächsten Monat meine Mitarbeiter bezahlen? Reicht das Guthaben, um die Lieferantenrechnung pünktlich zu begleichen? Die Deutsche Bundesbank betont in ihren Berichten zur wirtschaftlichen Lage regelmäßig, dass Zahlungsausfälle bei Unternehmen häufig nicht durch Insolvenz entstehen, sondern durch mangelnde Vorausschau.
Ein weiterer Aspekt wird oft unterschätzt: der Unterschied zwischen Gewinn und Liquidität. Ein Unternehmen kann profitabel sein und trotzdem illiquide werden. Das passiert, wenn Kunden spät zahlen, aber eigene Verbindlichkeiten früh fällig werden. Der mittlere Zahlungsverzug in Deutschland liegt laut Branchenberichten bei rund 30 Tagen. Wer das nicht einkalkuliert, läuft in eine Falle, die auf dem Papier nicht existiert.
Liquiditätsplanung ist also keine Kür, sondern ein betriebswirtschaftliches Werkzeug mit direktem Einfluss auf das Überleben des Unternehmens. Die IHK empfiehlt kleinen Betrieben, mindestens einen rollierenden 13-Wochen-Plan zu führen, um kurzfristige Engpässe rechtzeitig zu erkennen.
Die wesentlichen Schritte zu einem tragfähigen Liquiditätsplan
Ein funktionierender Liquiditätsplan entsteht nicht durch das Zusammentragen beliebiger Zahlen. Er folgt einer klaren Logik, die sich an den tatsächlichen Zahlungsströmen des Unternehmens orientiert. Der erste Schritt ist die Bestandsaufnahme der aktuellen Liquidität: Wie viel Geld steht heute auf Konten, in der Kasse und in kurzfristig abrufbaren Reserven?
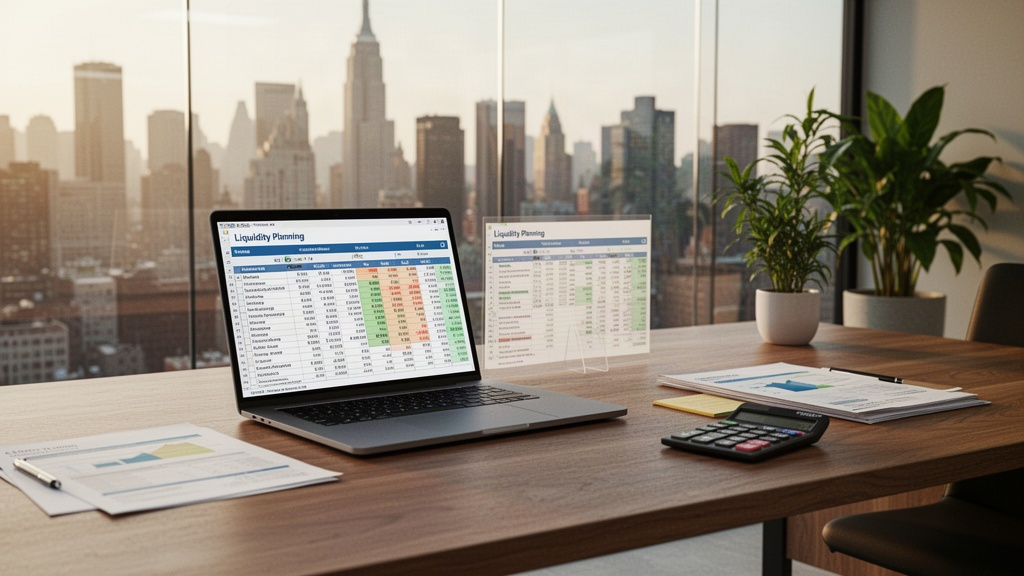
Darauf aufbauend werden alle erwarteten Einzahlungen erfasst: Kundenzahlungen, Fördermittel, geplante Kreditauszahlungen. Gleichzeitig werden alle Auszahlungen aufgelistet: Löhne, Mieten, Lieferantenrechnungen, Steuern, Versicherungen. Die Differenz ergibt den Liquiditätssaldo für jeden Planungszeitraum.
Folgende Arbeitsschritte haben sich in der Praxis bewährt:
- Alle Zahlungseingänge nach erwartetem Eingang (nicht nach Rechnungsdatum) erfassen
- Fixkosten wie Miete, Gehälter und Versicherungen als unveränderliche Blöcke einplanen
- Variable Kosten wie Materialeinkauf oder Reisekosten auf Basis der letzten zwölf Monate schätzen
- Saisonale Schwankungen und branchenspezifische Spitzen gesondert markieren
- Einen Puffer für unvorhergesehene Ausgaben von mindestens fünf bis zehn Prozent der monatlichen Gesamtausgaben einbauen
Der Plan sollte mindestens drei Monate im Voraus erstellt und wöchentlich mit den tatsächlichen Zahlen abgeglichen werden. Je früher Abweichungen erkannt werden, desto mehr Handlungsspielraum bleibt. Ein monatlicher Plan ohne laufende Aktualisierung ist kaum mehr als eine Momentaufnahme.
Besonders wichtig: Den Plan nicht als statisches Dokument behandeln. Unternehmen, die ihre Liquiditätsplanung regelmäßig anpassen, reagieren schneller auf Marktveränderungen und vermeiden Liquiditätsengpässe, die sich häufig über Wochen ankündigen, bevor sie akut werden.
Werkzeuge und Methoden für die tägliche Finanzsteuerung
Die technischen Möglichkeiten zur Liquiditätsplanung haben sich in den letzten Jahren erheblich erweitert. Einfache Tabellenkalkulationen wie Microsoft Excel oder Google Sheets sind nach wie vor weit verbreitet und für viele kleine Betriebe völlig ausreichend. Sie ermöglichen eine schnelle Anpassung, sind kostengünstig und flexibel einsetzbar.
Für wachsende Unternehmen empfehlen sich spezialisierte Buchhaltungssoftware-Lösungen wie DATEV, Lexware oder Sage. Diese Programme verbinden die laufende Buchhaltung direkt mit der Liquiditätsplanung und reduzieren den manuellen Aufwand erheblich. Viele Lösungen bieten automatische Warnmeldungen, wenn ein Konto unter einen definierten Mindeststand fällt.
Ein weiteres Instrument ist das sogenannte Cash-Pooling, das vor allem bei Unternehmensgruppen eingesetzt wird: Überschüsse aus einer Tochtergesellschaft gleichen Engpässe in einer anderen aus. Für Einzelunternehmen und kleine Betriebe ist dagegen eine enge Abstimmung mit der Hausbank sinnvoll. Kontokorrentkredite und Kreditlinien sollten vorausschauend beantragt werden, nicht erst dann, wenn der Engpass bereits eingetreten ist.
Das Bundesministerium für Wirtschaft und Klimaschutz stellt über seine Förderportale auch Informationen zu Förderprogrammen bereit, die Unternehmen in Liquiditätsengpässen unterstützen können. Solche Mittel sind jedoch selten kurzfristig verfügbar und erfordern eine frühzeitige Antragstellung.
Schließlich sollte das Forderungsmanagement als integraler Bestandteil der Liquiditätssteuerung verstanden werden. Wer Rechnungen schnell stellt, klare Zahlungsziele setzt und konsequent mahnt, verkürzt den Zeitraum zwischen Leistungserbringung und Zahlungseingang — und verbessert damit direkt die eigene Liquidität.
Typische Risiken und wie Unternehmen ihnen begegnen
Selbst sorgfältig erstellte Liquiditätspläne stoßen an Grenzen, wenn externe Faktoren das Geschäft beeinflussen. Das bekannteste Risiko ist der Zahlungsausfall eines wichtigen Kunden. Wer 40 oder 50 Prozent seines Umsatzes mit einem einzigen Auftraggeber macht, trägt ein hohes Klumpenrisiko. Fällt diese Zahlung aus, reißt das ein Loch, das kurzfristig kaum zu schließen ist.
Ein weiteres Risiko sind saisonale Schwankungen. Im Handel häufen sich Ausgaben vor dem Weihnachtsgeschäft, während Einnahmen erst danach fließen. In der Baubranche stockt der Geldfluss im Winter. Wer diese Muster nicht in seinem Plan berücksichtigt, wird regelmäßig von Engpässen überrascht, die eigentlich vorhersehbar wären.
Auch Steuervorauszahlungen und Sozialabgaben werden von Unternehmern häufig unterschätzt. Diese Zahlungen sind in ihrer Höhe und ihrem Fälligkeitsdatum planbar — und trotzdem fehlt das Geld zum Stichtag. Eine quartalsweise Rücklagenbildung für diese Posten ist ein einfaches Mittel, das viele Betriebe vor unnötigen Engpässen schützt.
Hinzu kommen Investitionsentscheidungen, die schlecht getimed sind. Eine Maschine zu kaufen, wenn die Auftragslage gut ist, klingt logisch. Wenn die Zahlung aber genau in eine umsatzschwache Phase fällt, entsteht ein Engpass, der vermeidbar gewesen wäre. Die Lösung: Investitionen immer im Kontext des Liquiditätsplans bewerten und gegebenenfalls zeitlich verschieben oder über Leasing finanzieren.
Das Risikobewusstsein ist der erste Schritt zur Absicherung. Wer seine Schwachstellen kennt, kann gezielt Gegenmaßnahmen einleiten: Kreditlinien vereinbaren, Zahlungsziele verkürzen, Rücklagen bilden oder Kosten flexibilisieren.
Mit konsequenter Planung die Zahlungsfähigkeit dauerhaft sichern
Wer die Zahlungsfähigkeit seines Unternehmens langfristig sichern will, braucht eine Liquiditätsplanung, die nicht im Schubfach verschwindet, sondern aktiv gelebt wird. Das bedeutet: regelmäßige Überprüfung, konsequente Aktualisierung und eine klare Verantwortung im Betrieb. In kleinen Unternehmen liegt diese Aufgabe meist beim Inhaber selbst, in größeren Betrieben beim kaufmännischen Leiter oder Controlling.
Ein bewährter Ansatz ist die Dreistufige Planung: kurzfristig (Wochenplan für die nächsten acht bis dreizehn Wochen), mittelfristig (Monatsplan für das laufende Geschäftsjahr) und langfristig (Jahresplan mit groben Prognosen für das Folgejahr). Jede Ebene hat ihre eigene Funktion und ergänzt die anderen.
Die Kommunikation mit der Hausbank sollte proaktiv gestaltet werden. Banken reagieren deutlich positiver auf Unternehmen, die frühzeitig über Engpässe informieren und strukturierte Pläne vorlegen, als auf solche, die erst dann Kontakt aufnehmen, wenn das Konto bereits überzogen ist. Transparenz schafft Vertrauen — und Vertrauen schafft Spielraum.
Auch die enge Zusammenarbeit mit einem Steuerberater zahlt sich aus. Viele Steuerberater bieten heute betriebswirtschaftliche Auswertungen an, die weit über die reine Steuererklärung hinausgehen. Diese Auswertungen liefern wertvolle Daten für die Liquiditätsplanung und helfen, Muster im Zahlungsverhalten frühzeitig zu erkennen.
Am Ende ist es eine Frage der Haltung: Unternehmen, die Liquidität als strategisches Ziel verstehen und nicht als lästige Verwaltungsaufgabe, sind widerstandsfähiger gegenüber wirtschaftlichen Schwankungen. Sie können Krisen überbrücken, Chancen nutzen und ihren Betrieb auf solidem Fundament weiterentwickeln. Die Zahlungsfähigkeit ist kein Zufallsprodukt. Sie ist das Ergebnis konsequenter, vorausschauender Planung.